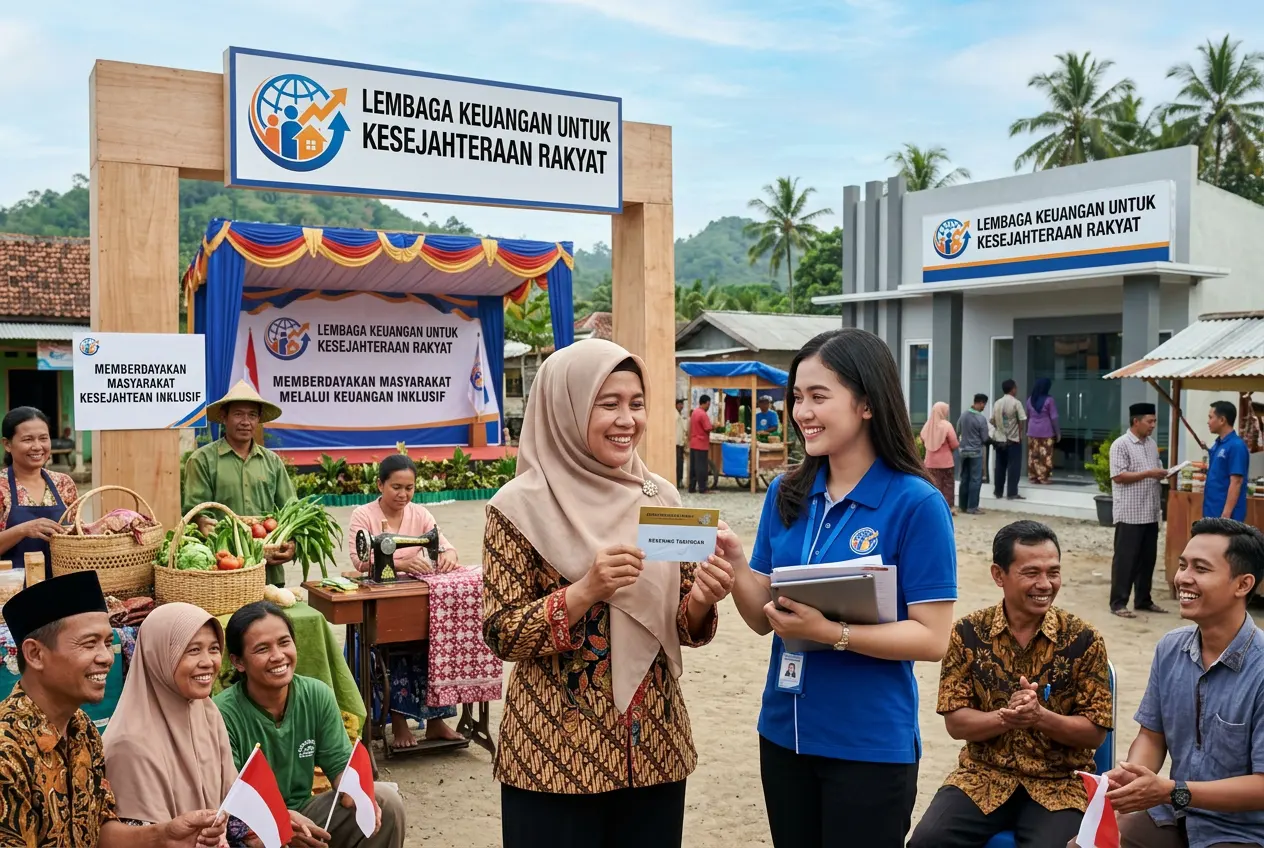
Lembaga keuangan memiliki peran penting dalam kehidupan masyarakat. Melalui bank, koperasi, perusahaan asuransi, pegadaian, dan lembaga keuangan lainnya, masyarakat dapat menyimpan uang, memperoleh pembiayaan, melakukan pembayaran, mengelola risiko, dan merencanakan masa depan. Pemanfaatan lembaga keuangan secara bijak dapat membantu meningkatkan kesejahteraan rakyat.
Pengertian Lembaga Keuangan
Lembaga keuangan adalah badan atau organisasi yang menyediakan berbagai layanan berkaitan dengan keuangan. Lembaga ini membantu masyarakat dalam menyimpan, meminjam, mengelola, dan menggunakan dana untuk berbagai kebutuhan. Bagaimana Lembaga Keuangan untuk Kesejahteraan Rakyat?
Dalam kehidupan sehari-hari, kita dapat menemukan berbagai kegiatan yang berhubungan dengan lembaga keuangan. Misalnya, orang tua menyimpan uang di bank, pedagang memperoleh pembiayaan untuk mengembangkan usaha, atau seseorang menggunakan layanan asuransi untuk mengurangi risiko keuangan.
Lembaga keuangan tidak hanya berkaitan dengan orang yang memiliki banyak uang. Masyarakat dengan berbagai tingkat pendapatan juga dapat memanfaatkan layanan keuangan sesuai kebutuhan dan kemampuan.
Jenis-Jenis Lembaga Keuangan
Secara umum, lembaga keuangan dapat dibedakan menjadi lembaga keuangan bank dan lembaga keuangan nonbank.
1. Bank
Bank merupakan lembaga yang menyediakan berbagai layanan keuangan, seperti menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk pembiayaan atau kredit.
Contoh kegiatan perbankan adalah:
- menabung;
- transfer uang;
- pembayaran;
- penyediaan kredit;
- layanan perbankan digital.
Bank membantu mempertemukan pihak yang memiliki dana dengan pihak yang membutuhkan dana.
2. Koperasi Simpan Pinjam
Koperasi simpan pinjam merupakan koperasi yang menyediakan layanan simpanan dan pinjaman bagi anggotanya sesuai ketentuan koperasi.
Contohnya, anggota koperasi dapat menyimpan sebagian uangnya dan mengajukan pinjaman untuk kebutuhan produktif.
3. Pegadaian
Pegadaian menyediakan layanan pembiayaan dengan sistem gadai dan berbagai layanan keuangan lainnya.
Contohnya, seseorang membutuhkan dana untuk keperluan tertentu dan menggunakan barang yang memenuhi persyaratan sebagai jaminan sesuai ketentuan layanan.
4. Perusahaan Asuransi
Asuransi membantu masyarakat menghadapi risiko keuangan tertentu melalui perlindungan berdasarkan perjanjian dan ketentuan polis.
Contohnya adalah perlindungan terhadap risiko kesehatan, kecelakaan, atau kerugian tertentu.
5. Lembaga Keuangan Lainnya
Selain lembaga tersebut, terdapat berbagai lembaga dan perusahaan jasa keuangan lainnya yang menyediakan produk atau layanan sesuai bidangnya.
Masyarakat perlu memahami manfaat, biaya, risiko, serta hak dan kewajiban sebelum menggunakan produk keuangan.
OJK menekankan bahwa literasi keuangan membantu masyarakat memilih produk dan layanan jasa keuangan sesuai kebutuhan serta memahami manfaat dan risikonya.
Fungsi Lembaga Keuangan bagi Masyarakat
Lembaga keuangan memiliki beberapa fungsi penting.
1. Tempat Menyimpan Uang
Masyarakat dapat menyimpan uang pada lembaga keuangan sesuai jenis layanan yang digunakan.
Contohnya, seorang siswa dapat belajar menabung melalui rekening tabungan yang dikelola bersama orang tua.
2. Menyediakan Pembiayaan
Masyarakat atau pelaku usaha dapat memperoleh pembiayaan sesuai persyaratan yang berlaku.
Contohnya, pedagang menggunakan pembiayaan untuk membeli peralatan usaha.
3. Mempermudah Transaksi
Lembaga keuangan membantu masyarakat melakukan pembayaran dan transfer secara lebih mudah.
Saat ini transaksi juga dapat dilakukan melalui layanan digital.
4. Membantu Mengelola Risiko
Produk keuangan tertentu dapat membantu masyarakat menghadapi risiko keuangan.
Contohnya adalah asuransi yang memberikan perlindungan sesuai manfaat dan ketentuan polis.
5. Mendukung Kegiatan Usaha
Pelaku usaha membutuhkan modal untuk membeli bahan baku, peralatan, atau memperluas usaha.
Lembaga keuangan dapat membantu menyediakan akses pembiayaan sesuai ketentuan.
Peran Lembaga Keuangan untuk Kesejahteraan Rakyat
Lembaga keuangan dapat berperan dalam meningkatkan kesejahteraan masyarakat melalui beberapa cara.
A. Membantu Masyarakat Menabung
Menabung membantu seseorang mempersiapkan kebutuhan pada masa depan.
Misalnya, keluarga menyisihkan sebagian pendapatan untuk biaya pendidikan anak.
B. Membantu Mengembangkan Usaha
Pelaku UMKM dapat membutuhkan tambahan modal untuk mengembangkan usaha.
Contohnya, seorang pengusaha makanan menggunakan pembiayaan untuk membeli mesin produksi sehingga kapasitas produksinya meningkat.
C. Mempermudah Pembayaran
Layanan perbankan dan sistem pembayaran membantu masyarakat melakukan transaksi tanpa harus selalu menggunakan uang tunai.
Perkembangan sistem pembayaran digital juga menjadi bagian dari perkembangan ekonomi dan keuangan Indonesia. Bank Indonesia terus memperkuat kebijakan sistem pembayaran agar mendukung sistem yang terintegrasi dan berdaya tahan.
D. Membantu Perencanaan Keuangan
Masyarakat dapat menggunakan produk keuangan untuk membantu merencanakan kebutuhan jangka pendek maupun jangka panjang.
Contohnya, seseorang membuat rencana tabungan untuk biaya pendidikan.
E. Membuka Akses Keuangan
Layanan keuangan yang mudah dijangkau dapat membantu lebih banyak masyarakat menggunakan produk keuangan formal.
Inilah salah satu bagian dari inklusi keuangan.
Apa Itu Literasi Keuangan?
Literasi keuangan adalah pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam mengelola keuangan.
Orang yang memiliki literasi keuangan lebih baik diharapkan mampu membuat keputusan keuangan dengan lebih bijak.
OJK menjelaskan bahwa literasi keuangan membantu masyarakat memahami karakteristik produk dan layanan keuangan, termasuk manfaat, risiko, biaya, hak, kewajiban, serta cara mengakses dan menyampaikan pengaduan.
Contoh Literasi Keuangan
Seorang siswa mendapatkan uang saku Rp20.000. Ia membagi uang tersebut menjadi:
- Rp10.000 untuk kebutuhan hari itu;
- Rp5.000 untuk ditabung;
- Rp5.000 untuk keperluan lain.
Kebiasaan sederhana tersebut merupakan contoh belajar mengelola uang.
Apa Itu Inklusi Keuangan?
Inklusi keuangan adalah kondisi ketika masyarakat memiliki akses terhadap produk dan layanan keuangan yang sesuai dengan kebutuhan dan kemampuan.
Artinya, masyarakat tidak hanya mengetahui lembaga keuangan, tetapi juga memiliki kesempatan untuk menggunakan layanan keuangan yang sesuai.
Hasil SNLIK 2026 menunjukkan indeks inklusi keuangan Indonesia mencapai 93,61 persen, sedangkan indeks literasi keuangan mencapai 69,57 persen. Data tersebut menunjukkan bahwa akses terhadap layanan keuangan sudah tinggi, tetapi kemampuan memahami dan mengelola keuangan tetap perlu terus ditingkatkan.
Perbedaan Literasi dan Inklusi Keuangan
Keduanya memiliki hubungan tetapi tidak sama.
Literasi keuangan berkaitan dengan kemampuan memahami dan menggunakan pengetahuan keuangan.
Inklusi keuangan berkaitan dengan akses dan penggunaan layanan keuangan.
Contohnya:
Seseorang memiliki rekening bank dan dapat menggunakan layanan perbankan. Hal tersebut berkaitan dengan inklusi keuangan.
Jika orang tersebut juga memahami biaya, risiko, keamanan, dan manfaat layanan yang digunakan, hal tersebut berkaitan dengan literasi keuangan.
Keduanya perlu berjalan bersama agar masyarakat dapat memperoleh manfaat layanan keuangan secara optimal.
Lembaga Keuangan dan UMKM
UMKM memiliki peran penting dalam kegiatan ekonomi masyarakat. Namun, pelaku usaha sering membutuhkan modal untuk mengembangkan usahanya.
Lembaga keuangan dapat membantu melalui layanan pembiayaan sesuai persyaratan.
Contoh
Siti memiliki usaha makanan ringan.
Awalnya, Siti hanya mampu menghasilkan 50 bungkus makanan setiap hari. Setelah usahanya berkembang, ia membutuhkan peralatan tambahan.
Dengan perencanaan keuangan yang baik, Siti dapat mencari sumber pembiayaan yang sesuai kemampuan. Setelah mendapatkan peralatan, produksinya meningkat dan ia dapat melayani lebih banyak pelanggan.
Dari contoh tersebut terlihat bahwa akses keuangan dapat membantu kegiatan ekonomi masyarakat apabila digunakan secara bijak dan produktif.
Lembaga Keuangan dan Pendidikan
Lembaga keuangan juga dapat membantu masyarakat mempersiapkan biaya pendidikan.
Contohnya, orang tua membuat tabungan pendidikan untuk mempersiapkan biaya sekolah anak.
Bagi siswa, pembelajaran tentang keuangan juga penting agar sejak dini terbiasa:
- menabung;
- membedakan kebutuhan dan keinginan;
- membuat anggaran sederhana;
- menghindari pemborosan;
- memahami risiko transaksi digital;
- menjaga keamanan data pribadi.
Link Internal
- Kegiatan Ekonomi
- Ekonomi di Lingkungan Sekitar
- Pemberdayaan Masyarakat
- Potensi Ekonomi Lingkungan
- Pemerataan Pembangunan Indonesia
- Kondisi Geografis dan Pemerataan Ekonomi
- Peran Masyarakat dalam Mendukung Pertumbuhan Ekonomi pada Era Digital
- Platform Ekonomi Digital di Indonesia: Pengertian, Jenis, dan Contohnya
- Peran Platform Ekonomi Digital dalam Mendorong Pertumbuhan Ekonomi Indonesia
- Meningkatkan Kualitas Sumber Daya Manusia Indonesia?
Lembaga Keuangan dan Kesehatan
Kesehatan dapat menimbulkan kebutuhan biaya yang tidak selalu dapat diprediksi.
Produk perlindungan keuangan tertentu dapat membantu masyarakat menghadapi risiko sesuai manfaat dan ketentuannya.
Karena itu, masyarakat perlu memahami dengan baik produk yang digunakan, termasuk manfaat, biaya, risiko, dan ketentuannya.
Lembaga Keuangan di Era Digital
Perkembangan teknologi membuat layanan keuangan semakin mudah digunakan.
Contohnya:
- mobile banking;
- internet banking;
- pembayaran digital;
- transfer elektronik;
- dompet digital;
- layanan keuangan berbasis teknologi.
Kemudahan tersebut memberikan manfaat, tetapi juga membutuhkan kehati-hatian.
Masyarakat harus menjaga:
- PIN;
- kata sandi;
- kode OTP;
- data pribadi;
- nomor rekening;
- informasi kartu.
Jangan memberikan kode rahasia kepada orang lain meskipun seseorang mengaku sebagai petugas lembaga keuangan.
Manfaat Lembaga Keuangan bagi Perekonomian
Lembaga keuangan memberikan manfaat bukan hanya kepada individu, tetapi juga kepada perekonomian secara keseluruhan.
Beberapa manfaatnya adalah:
- membantu menghimpun dana masyarakat;
- menyalurkan dana kepada pihak yang membutuhkan;
- mendukung kegiatan usaha;
- membantu transaksi ekonomi;
- mendorong kebiasaan menabung;
- membantu masyarakat mengelola risiko;
- memperluas akses layanan keuangan;
- mendukung perkembangan ekonomi digital.
Dengan fungsi tersebut, lembaga keuangan dapat menjadi salah satu pendukung kegiatan ekonomi masyarakat.
Risiko Menggunakan Layanan Keuangan
Lembaga keuangan memberikan banyak manfaat, tetapi setiap produk keuangan dapat memiliki risiko.
Risiko yang perlu diperhatikan antara lain:
- biaya layanan;
- kewajiban pembayaran;
- risiko penipuan;
- penyalahgunaan data pribadi;
- risiko investasi;
- ketidaksesuaian produk dengan kebutuhan.
Oleh karena itu, masyarakat sebaiknya tidak mudah tergiur dengan tawaran keuntungan yang tidak masuk akal.
Sebelum menggunakan suatu produk, pahami terlebih dahulu manfaat, risiko, biaya, serta hak dan kewajiban.
Cara Menggunakan Lembaga Keuangan Secara Bijak
Agar mendapatkan manfaat yang optimal, masyarakat dapat melakukan beberapa langkah berikut.
1. Tentukan Kebutuhan
Jangan menggunakan produk keuangan hanya karena mengikuti orang lain.
2. Pahami Produk
Pelajari cara kerja, manfaat, biaya, dan risikonya.
3. Bandingkan Pilihan
Jika terdapat beberapa pilihan, bandingkan produk berdasarkan kebutuhan dan kemampuan.
4. Perhatikan Kemampuan Membayar
Jangan mengambil kewajiban keuangan yang melebihi kemampuan.
5. Jaga Data Pribadi
Jangan memberikan PIN, OTP, password, atau data rahasia kepada orang lain.
6. Gunakan Layanan Resmi
Pastikan lembaga atau layanan keuangan yang digunakan memiliki status dan informasi yang jelas.
7. Simpan Bukti Transaksi
Bukti transaksi dapat berguna apabila terjadi masalah yang membutuhkan penelusuran.
Contoh Lembaga Keuangan dalam Kehidupan Sehari-hari
Contoh 1: Menabung
Andi menyisihkan sebagian uang sakunya untuk ditabung. Setelah beberapa bulan, tabungannya digunakan untuk membeli buku pelajaran.
Manfaat: melatih disiplin dan perencanaan keuangan.
Contoh 2: Usaha Kecil
Pak Budi memiliki usaha warung. Ia membutuhkan tambahan modal untuk membeli lemari pendingin.
Manfaat: pembiayaan dapat membantu usaha berkembang jika digunakan secara produktif dan sesuai kemampuan.
Contoh 3: Perlindungan Risiko
Sebuah keluarga menggunakan produk perlindungan yang sesuai dengan kebutuhannya untuk menghadapi risiko tertentu.
Manfaat: membantu mengurangi dampak keuangan dari risiko yang ditanggung sesuai perjanjian.
Contoh 4: Pembayaran Digital
Rina membeli alat tulis dan membayar menggunakan metode pembayaran digital.
Manfaat: transaksi dapat dilakukan secara praktis tanpa harus selalu menggunakan uang tunai.
Peran Pemerintah dan OJK
Pemerintah dan lembaga terkait memiliki peran dalam menciptakan sistem keuangan yang sehat serta melindungi masyarakat.
OJK memiliki tugas dalam pengaturan dan pengawasan sektor jasa keuangan serta melakukan edukasi dan perlindungan konsumen.
OJK menyatakan bahwa penguatan literasi dan inklusi keuangan diarahkan untuk menciptakan masyarakat yang lebih terliterasi, terinklusi, dan terlindungi serta mendukung kesejahteraan masyarakat.
Masyarakat juga dapat memperoleh informasi dan menggunakan saluran layanan OJK apabila membutuhkan informasi atau menyampaikan pengaduan terkait sektor jasa keuangan.
Peran Siswa dalam Belajar Mengelola Keuangan
Siswa dapat mulai belajar mengelola keuangan dari hal-hal sederhana.
Contohnya:
- membuat catatan uang masuk dan keluar;
- membedakan kebutuhan dan keinginan;
- menyisihkan uang untuk ditabung;
- tidak boros;
- membandingkan harga sebelum membeli;
- menjaga keamanan data pribadi;
- tidak mudah percaya terhadap tawaran hadiah atau investasi yang mencurigakan;
- belajar memahami produk keuangan dari sumber terpercaya.
Kebiasaan tersebut dapat menjadi dasar untuk membangun kemampuan mengelola keuangan ketika dewasa.
Lembaga Keuangan untuk Mewujudkan Kesejahteraan Rakyat
Kesejahteraan rakyat tidak hanya ditentukan oleh besarnya pendapatan. Kemampuan mengelola uang, akses terhadap layanan keuangan, perlindungan terhadap risiko, dan kesempatan mengembangkan usaha juga penting.
Lembaga keuangan dapat membantu masyarakat dalam berbagai aspek tersebut.
Namun, penggunaan layanan keuangan harus disertai pengetahuan dan sikap yang bertanggung jawab. Akses keuangan yang luas akan lebih bermanfaat jika masyarakat memiliki kemampuan untuk memilih dan menggunakan produk keuangan secara tepat.
Bank Indonesia juga menekankan bahwa peningkatan inklusi keuangan perlu diimbangi dengan penguatan literasi agar akses keuangan dapat memberikan manfaat nyata bagi kesejahteraan masyarakat.
Kesimpulan
Lembaga keuangan adalah bagian penting dalam kehidupan ekonomi masyarakat. Bank, koperasi, pegadaian, asuransi, dan berbagai lembaga jasa keuangan lainnya menyediakan layanan yang membantu masyarakat menyimpan dana, memperoleh pembiayaan, melakukan transaksi, mengelola risiko, dan merencanakan keuangan.
Lembaga keuangan dapat mendukung kesejahteraan rakyat dengan memperluas akses keuangan, membantu kegiatan usaha, mempermudah transaksi, dan mendukung pengelolaan keuangan.
Namun, masyarakat harus menggunakan layanan keuangan secara bijak. Literasi keuangan sangat penting agar masyarakat mampu memahami manfaat, biaya, risiko, hak, dan kewajiban sebelum memilih suatu produk keuangan.
Dengan literasi dan inklusi keuangan yang baik, lembaga keuangan dapat memberikan manfaat yang lebih besar bagi masyarakat dan perekonomian Indonesia.
Soal Evaluasi
A. Pilihan Ganda
1. Lembaga keuangan adalah lembaga yang menyediakan …
A. layanan olahraga
B. layanan yang berkaitan dengan keuangan
C. layanan transportasi
D. layanan pariwisata
Jawaban: B
2. Contoh lembaga keuangan bank adalah …
A. bank
B. pasar
C. sekolah
D. rumah sakit
Jawaban: A
3. Salah satu fungsi lembaga keuangan adalah …
A. menyediakan layanan keuangan bagi masyarakat
B. mengatur kegiatan sekolah
C. membuat jalan raya
D. mengelola taman kota
Jawaban: A
4. Kegiatan menyimpan sebagian pendapatan untuk digunakan pada masa depan disebut …
A. konsumsi
B. tabungan
C. produksi
D. distribusi
Jawaban: B
5. Literasi keuangan berkaitan dengan kemampuan seseorang dalam …
A. memahami dan mengelola keuangan
B. menghitung jumlah penduduk
C. mengukur luas wilayah
D. membuat peta
Jawaban: A
6. Inklusi keuangan berarti …
A. masyarakat memiliki akses terhadap layanan keuangan
B. masyarakat tidak boleh menggunakan bank
C. semua uang harus disimpan di rumah
D. kegiatan ekonomi hanya dilakukan pemerintah
Jawaban: A
7. Contoh penggunaan lembaga keuangan untuk kegiatan produktif adalah …
A. menggunakan pembiayaan untuk mengembangkan usaha
B. membeli barang tanpa perencanaan
C. menggunakan uang untuk pemborosan
D. meminjam uang tanpa mempertimbangkan kemampuan membayar
Jawaban: A
8. Data yang harus dirahasiakan ketika menggunakan layanan keuangan digital adalah …
A. nama kota
B. warna kesukaan
C. kode OTP dan PIN
D. nama sekolah
Jawaban: C
9. Salah satu manfaat lembaga keuangan bagi pelaku usaha adalah …
A. membantu memperoleh akses pembiayaan sesuai ketentuan
B. menghilangkan seluruh risiko usaha
C. menjamin semua usaha pasti untung
D. menghapus kebutuhan membuat perencanaan
Jawaban: A
10. Sikap yang tepat sebelum menggunakan produk keuangan adalah …
A. langsung menggunakan karena diajak teman
B. memahami manfaat, biaya, dan risikonya
C. memberikan PIN kepada orang lain
D. percaya pada semua tawaran keuntungan
Jawaban: B
B. Soal Essay
1. Apa yang dimaksud dengan lembaga keuangan?
Jawaban: Lembaga keuangan adalah badan atau organisasi yang menyediakan berbagai layanan yang berkaitan dengan keuangan, seperti menyimpan dana, pembiayaan, pembayaran, dan pengelolaan risiko.
2. Sebutkan tiga contoh lembaga keuangan!
Jawaban: Contohnya bank, koperasi simpan pinjam, dan perusahaan asuransi. Pegadaian juga merupakan contoh lembaga yang menyediakan layanan keuangan.
3. Apa perbedaan literasi keuangan dan inklusi keuangan?
Jawaban: Literasi keuangan berkaitan dengan pengetahuan dan kemampuan mengelola keuangan, sedangkan inklusi keuangan berkaitan dengan akses dan penggunaan layanan keuangan.
4. Bagaimana lembaga keuangan dapat membantu kesejahteraan masyarakat?
Jawaban: Lembaga keuangan dapat membantu masyarakat melalui layanan tabungan, pembayaran, pembiayaan usaha, pengelolaan risiko, dan berbagai layanan keuangan lainnya.
5. Sebutkan tiga cara siswa dapat belajar mengelola keuangan!
Jawaban: Siswa dapat membuat catatan pengeluaran, membedakan kebutuhan dan keinginan, serta menyisihkan sebagian uang untuk ditabung.